Presentati i dati dell’indagine del Politecnico di Milano 2025/2026 – PROFESSIONISTI E INNOVAZIONE DIGITALE: A CHE PUNTO SIAMO?
D. Morena Massaini, Consulente del Lavoro in Milano
Contenuto dell'articolo
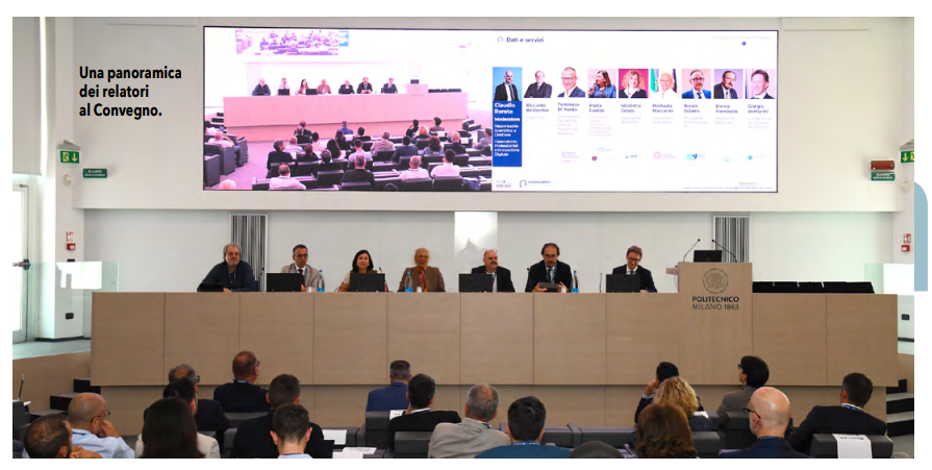
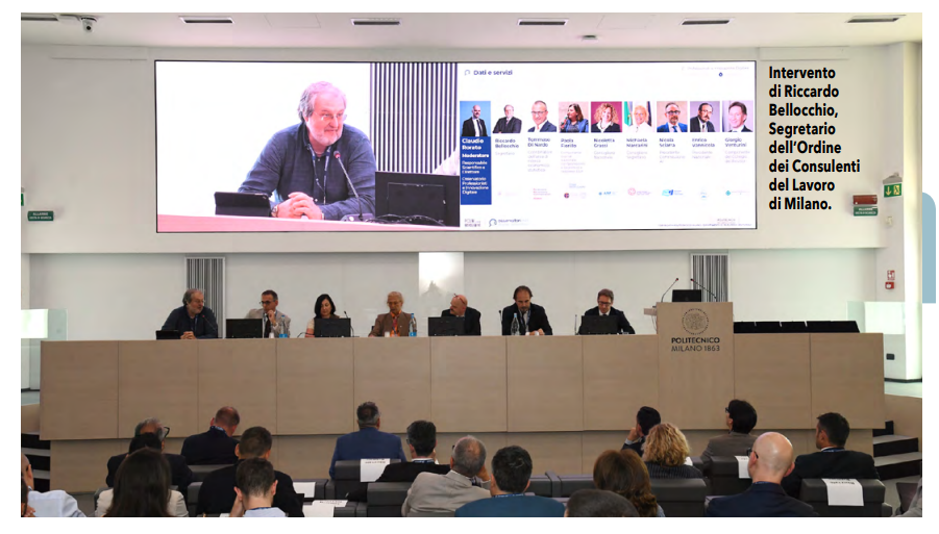
Il 2 luglio 2026 sono stati presentati i risultati della ricerca dell’Osservatorio Professionisti e Innovazione Digitale della School of Management del Politecnico di Milano in occasione del convegno “Capitale umano e tecnologico, la partita degli Studi professionali”. Al Convegno ha partecipato l’Ordine provinciale dei Consulenti del lavoro di Milano, rappresentato dal Dott. Riccardo Bellocchio, Segretario del Consiglio dell’Ordine provinciale di Milano.
I punti principali emersi dall’indagine sono sintetizzati in un comunicato stampa del 2 luglio 2026 (*). L’indagine è volta a raccogliere i dati utili a valutare come si sta orientando il mondo delle professioni giuridiche ed economiche – fra le quali rientra la categoria dei Consulenti del Lavoro oltre a quella degli avvocati e dei commercialisti – rispetto all’introduzione dell’Intelligenza Artificiale (AI). È importante capire se e come gli studi professionali (di diverse dimensioni) si stiano organizzando per affrontare e implementare nuovi scenari organizzativi, di business e relazionali. Così come è importante capire se vi sono differenze tra le realtà medio-piccole e quelle grandi, tra studi professionali multidisciplinari (ovvero studi con più di una professione) e non, tra studi che utilizzano l’AI integrata nei gestionali o che la introducono perchè frutto di scelta consapevole. Interessante è anche il dato degli investimenti in ICT (investimenti in tecnologie digitali).
ICT: INVESTIMENTI – QUADRO GENERALE E PER LA CATEGORIA DEI CONSULENTI DEL LAVORO
La spesa ICT si attesta (dato aggregato di mercato) a 2,01 mld € con un segno positivo in termini di crescita: + 3% nel 2025 e + 4% stimato nel 2026. La spesa media in tecnologie digitali1 si attesta, per studio di consulenza del lavoro, su euro 14.700 con l’evidenza che negli studi multidisciplinari si tocca la punta di euro 29.330. Viene evidenziato nello studio che resta un divario dimensionale: i micro-studi (con organico inferiore a 3 persone) utilizzano – per il 68% – meno di due tecnologie di base2, mentre l’89% dei grandi studi (con organico superiore a 29 persone) ne utilizza almeno 4.
ADOZIONE E PERCEZIONE DELL’INTELLIGENZA ARTIFICIALE
Soffermando l’attenzione sull’adozione di soluzioni di AI non integrati nei gestionali (e cioè l’AI introdotta volontariamente), la percentuale di utilizzo oscilla tra il 37% e il 47% a seconda della professione esercitata negli studi. In particolare: la distribuzione per classe dimensionale tra micro, piccoli, medi e grandi studi, vede l’adozione dei sistemi AI non integrati al 27% delle micro-realtà e al 62% delle grandi. Tra gli studi che utilizzano l’AI, una quota tra il 76% e l’84% valuta in modo molto o abbastanza positivo l’impatto che l’AI potrà avere nei prossimi anni sul proprio studio in termini di innovazione, efficienza e qualità dei servizi. Guardando, poi, alle finalità d’uso, emerge che l’AI viene utilizzata prevalentemente – per l’82% degli studi di consulenza del lavoro – per ricerca normativa, contrattuale, giurisprudenziale e per la sintesi e la rielaborazione documentale (71% dei Consulenti del Lavoro, che si attestano sul gradino più alto); il 29% degli studi di consulenza del lavoro usa l’AI per traduzioni in altre lingue, il 21% per la trascrizione/rielaborazione di riunioni, il 4% usa Chatbot e assistenti virtuali. Infine, i Consulenti del Lavoro dichiarano di utilizzare l’AI anche per:
• analisi di atti e predisposizione di report per i clienti: 48%
• creazione di contenuti di comunicazione e multimediali: 35% • generazione e revisione di pareri, contratti e atti: 23%
• aggiornamento e formazione professionale: 13%
CRITICITÀ NON RISOLTE
I dati raccolti esprimono criticità sul versante della cyber e data security in quanto solo poco più del 20% degli studi di ciascuna professione ha effettuato investimenti specifici per adeguare queste aree a seguito dell’introduzione di sistemi di AI, contro il 72% dei grandi studi. Sul fronte delle policy interne adottate dagli studi che usano l’AI, c’è attenzione all’impiego di versioni con licenza a pagamento, perché ritenute più sicure rispetto a quelle gratuite. Circa metà degli studi ha definito procedure strutturate per il controllo degli output prima che vengano rilasciati ai clienti, mentre è più scarsa l’attenzione al luogo di archiviazione dei dati e alle relative implicazioni. Inoltre, meno di uno studio su quattro disciplina l’accesso agli strumenti di AI in base alla seniority degli utilizzatori. Infine, il mancato utilizzo di sistemi di AI – del tutto o per alcune attività – dipende dal timore di violazione delle norme sulla privacy e sicurezza e dalla scarsa conoscenza della potenzialità e dei rischi della tecnologia. Il timore che il crescente impiego dell’AI possa nel tempo ridurre la capacità critica e analitica del professionista oscilla tra il 55% e l’81% degli studi (rischio elevato o medio); segno che, al di là degli entusiasmi manifestati, i possibili impatti negativi, anche sul processo di apprendimento, vengono presi in considerazione.
IL VALORE PERCEPITO DAI CLIENTI
Gli studi professionali segnalano qualche difficoltà nell’illustrare alle imprese clienti il valore dei servizi erogati, facendone percepire l’impatto: una quota compresa tra il 22% e il 27% dichiara di farlo abitualmente, cercando di quantificare i benefici, mentre il 51%-72% esprime delle difficoltà o vorrebbe trovare dei metodi per farlo. I Consulenti del lavoro si attestano sul valore più alto, il 72%.
IL NODO CENTRALE: PRODUTTIVITÀ O RIDUZIONE DEI COSTI? – IL CONTRIBUTO DI RICCARDO BELLOCCHIO
È su questo punto che si innesta la riflessione proposta da Riccardo Bellocchio nel suo intervento del 2 luglio 2026. Bellocchio parte da un’osservazione basata su dati ed evidenze illustrati e commentati nel corso del convegno (non presenti nel comunicato stampa richiamato in apertura): gli studi professionali che si sono aggregati o strutturati — in particolare i multidisciplinari — mostrano i livelli di redditività più elevati. La domanda che pone è tutt’altro che scontata: questa maggiore redditività deriva da un reale aumento della produttività, oppure da una riduzione dei costi, e quindi, nella sostanza, da una compressione degli organici? È una distinzione cruciale. Se la redditività dipendesse prevalentemente dalla compressione dei costi, significherebbe che negli studi più performanti si è registrata una diminuzione del numero di persone impiegate — un tema di grande rilievo per l’intera categoria professionale. Sullo sfondo di questa dinamica si intravede naturalmente il crescente ricorso all’Intelligenza Artificiale: se questi strumenti permettono di ottenere gli stessi risultati con meno risorse umane, il rischio è che il miglioramento dei numeri economici si accompagni a una progressiva riduzione degli organici. Un aggancio ai dati dell’Osservatorio rafforza la riflessione di Bellocchio: l’adozione dell’AI tra gli studi multidisciplinari (47%), dato riportato anche nel comunicato stampa, si collega con la loro maggiore redditività, elemento che emerge dai dati della ricerca ripresi durante il convegno. Resta aperta, e tutta da approfondire, la domanda di fondo posta da Riccardo Bellocchio: l’Intelligenza Artificiale sta generando un effettivo aumento di produttività, creando maggiore valore, oppure sta incidendo prevalentemente sul costo del lavoro, con conseguenze che riguardano non solo i singoli studi, ma il futuro stesso della professione?
MATURITÀ DEL PROCESSO DI INNOVAZIONE E PROSPETTIVE 2027-2028
Solo i grandi studi si sono avvicinati con maturità ai processi di innovazione: oltre il 90% di essi ha avviato attività e processi strutturati di innovazione interna (attraverso iniziative di ascolto sistematico della clientela, la circolazione interna delle informazioni, la collaborazione in ottica di Open Innovation con realtà esterne, …), contro un massimo del 48% tra i monodisciplinari e del 57% tra i multidisciplinari. L’ostacolo principale rimane la mancanza di tempo e risorse da dedicare al cambiamento. Per il futuro (biennio 2027-2028) il 38% dei grandi studi ha già pianificato investimenti specifici in AI e il 50% li ritiene probabili, mentre tra le diverse professioni, consulenti del lavoro inclusi, la quota di chi ha già pianificato investimenti o ha intenzione di realizzarli oscilla tra il 39% e il 44%.
E PER IL FUTURO?
Per uno sguardo al futuro ci affidiamo alle parole dell’Osservatorio Professionisti e Innovazione Digitale: “All’interno degli studi, i timori per il futuro delle professioni evidenziano alcuni temi ricorrenti e trasversali: l’incertezza economica, l’appesantimento dell’operatività per l’evoluzione normativa, la concorrenza di altri operatori che rischiano di comprimere i margini, le difficoltà a reperire e trattenere i giovani e i talenti e le difficoltà a reperire nuova clientela. Alcuni elementi dipendono dal macroambiente, poco influenzabile dalle professioni; altri elementi, invece, possono trovare dei correttivi a patto di modificare alcuni comportamenti. Tuttavia, l’autovalutazione degli studi in merito alla propria attrattività nei confronti dei giovani professionisti (con meno di 10 anni di esperienza) varia a seconda della dimensione dell’organizzazione: non supera il 35% la quota di micro-studi che ritengono di essere molto o abbastanza attrattivi, sale al 59% dei piccoli, 79% dei medi e supera il 90% tra i grandi. Gli studi che non si reputano tali si dividono tra coloro che sono al lavoro per migliorare il proprio posizionamento e realtà che faticano a individuare possibili azioni correttive. Tra le preoccupazioni, quella di incrementare la clientela non disponendo di una forza di vendita, passa anche attraverso modelli aggregativi o alleanze in grado di aumentare sia il portafoglio clienti sia la capacità di interagire con il mercato potenziale. Anche in questi casi il processo di maturazione verso modelli innovativi è ancora in gestazione. Il cambio generazionale e la crescita “manageriale” dei professionisti porterà nuova linfa al ruolo di avvocati, commercialisti e consulenti del lavoro.”
1. Si intendono tutte le componenti di costo sostenute per: licenze software, hardware, utilizzo soluzioni cloud, costi di ordinaria e straordinaria manutenzione dell’IT, connettività, escludendo le quote di ammortamento relative ad acquisti di anni precedenti. 2. Si considerano le seguenti tecnologie di base: sito internet dello studio, pagina social dello studio, timesheet, portale per la condivisione documentale con i clienti, portale per la condivisione di attività con i clienti, rete VPN.
(*) Fonte: La spesa ICT degli studi professionali in Italia supera i 2 miliardi, +3%, Com. Stampa, 2 luglio 2026, Osservatorio Professionisti e Innovazione Digitale della POLIMI School of Management. V. anche a questo link: Osservatorio Professionisti e Innovazione Digitale della School of Management del Politecnico di Milano.